Caixa & Margem
Por que caixa positivo pode esconder margem ruim
Um caixa saudável pode mascarar margens que corroem o valor da empresa no médio prazo — e onde olhar primeiro.
Por Felipe Tocci · 18 mar 2026 · 6 min de leitura
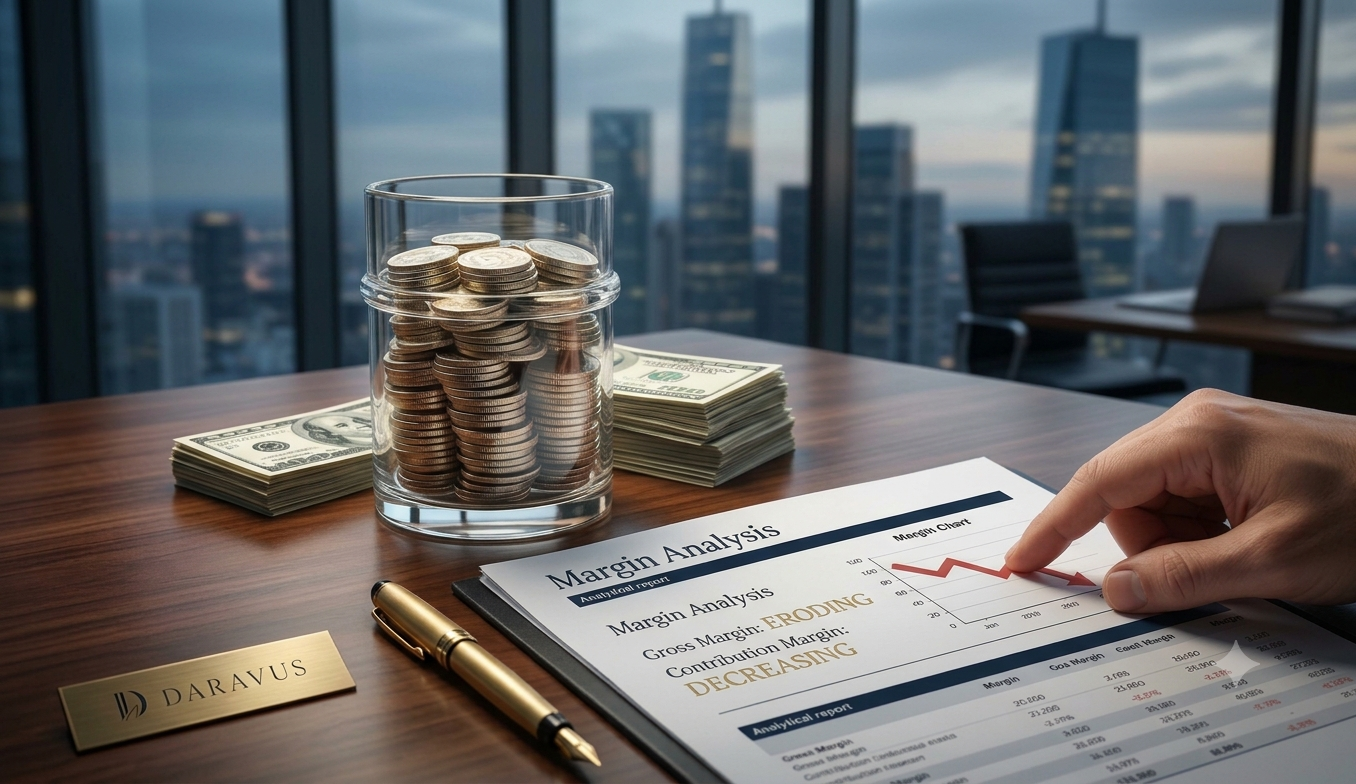
Poucos indicadores tranquilizam tanto um empresário quanto um saldo de caixa crescente. O dinheiro entra, as contas são pagas, sobra reserva no fim do mês — e a sensação é de que o negócio vai bem. Na maioria das decisões de capital, porém, essa é justamente a leitura que mais engana.
Caixa é um sintoma, não um diagnóstico
Caixa mede liquidez: quanto dinheiro entrou e saiu em um período. Margem mede eficiência: quanto de cada real de receita se converte em valor depois de custos e despesas. São dimensões diferentes, e uma pode esconder a outra por meses ou anos.
Uma empresa pode gerar caixa positivo enquanto destrói margem — crescendo em receita, alongando prazos com fornecedores, adiando investimentos ou consumindo capital de giro. O caixa sobe; a qualidade do lucro cai.
Sua empresa gera caixa porque seu modelo de negócio é saudável ou porque o caixa ainda não refletiu um problema estrutural?
Por que o caixa demora a contar a verdade
O fluxo de caixa é sensível a decisões temporárias que não têm relação com a saúde da operação. Antecipar recebíveis, esticar pagamentos, reduzir estoque ou postergar capex melhora o caixa no curto prazo sem melhorar — e às vezes piorando — a margem estrutural.
Quando a decisão de capital chega — uma venda, uma captação, uma aquisição —, o comprador ou investidor não olha o saldo do mês. Olha a margem normalizada, a qualidade do lucro e a conversão de EBITDA em caixa ao longo do tempo. É aí que a distância entre caixa e margem aparece, e cobra seu preço no valuation.
Cinco sinais de alerta
- Receita cresce, mas a margem bruta cai trimestre a trimestre.
- O caixa melhora logo após alongar prazos com fornecedores.
- Descontos e condições comerciais aumentam para sustentar volume.
- O capital de giro consome cada real adicional de receita.
- O EBITDA sobe, mas pouco dele se converte em caixa livre.
Dois caixas, dois valores
Duas empresas com o mesmo caixa positivo podem valer muito diferente. A distância não está no saldo — está na margem.
Empresa A
Caixa forte, margem frágil
- Caixa positivo sustentado por prazos e capital de giro
- Margem bruta em queda, diluída por descontos
- Baixa conversão de EBITDA em caixa livre
- Valuation frágil sob diligência
Empresa B
Margem sólida, valor real
- Caixa positivo gerado pela operação
- Margem estável e defensável por linha
- Alta conversão de EBITDA em caixa livre
- Narrativa que resiste ao comprador ou investidor
Onde olhar primeiro
Seis leituras, na ordem, para separar caixa de qualidade de lucro.
1
Margem Bruta
Receita menos custos diretos. O primeiro lugar onde a erosão aparece.
2
Margem de Contribuição
Quanto cada produto ou cliente contribui após custos variáveis.
3
EBITDA
Resultado operacional antes de juros, impostos e depreciação.
4
Conversão EBITDA → Caixa
Quanto do EBITDA realmente vira dinheiro no período.
5
Capital de Giro
Quanto a operação consome para sustentar o crescimento.
6
Fluxo de Caixa Livre
O caixa que sobra depois de manter e crescer o negócio.
O que fazer com essa leitura
O objetivo não é desconfiar do caixa, e sim entender o que o sustenta. Quando a margem e a conversão em caixa contam a mesma história, o caixa positivo é sinal de um modelo saudável. Quando contam histórias diferentes, há um problema estrutural sendo financiado pelo tempo — e o tempo, em decisões de capital, é caro.
Antes de vender, captar, comprar ou expandir, vale reconstruir a margem real por linha e medir quanto do resultado efetivamente vira caixa. É a diferença entre decidir com um número que tranquiliza e decidir com um número que sustenta a escolha.
Referências
Transforme informações financeiras em decisões estratégicas.
Na Daravus ajudamos CEOs, conselhos e empresas em crescimento a identificar os sinais financeiros que antecedem a perda de valor — e as oportunidades de criação de riqueza.