Caja & Margen
Por qué la caja positiva puede esconder márgenes débiles
Una caja sana puede enmascarar márgenes que erosionan el valor de la empresa — y dónde mirar primero.
Por Felipe Tocci · 18 mar 2026 · 6 min de lectura
Pocos números tranquilizan tanto a un empresario como un saldo de caja creciente. El dinero entra, las cuentas se pagan, queda reserva a fin de mes — y la sensación es que el negocio va bien. Sin embargo, en la mayoría de las decisiones de capital, esa es justamente la lectura que más engaña.
La caja es un síntoma, no un diagnóstico
La caja mide liquidez: cuánto dinero entró y salió en un período. El margen mide eficiencia: cuánto de cada peso de ingreso se convierte en valor después de costos y gastos. Son dimensiones distintas, y una puede esconder a la otra durante meses o años.
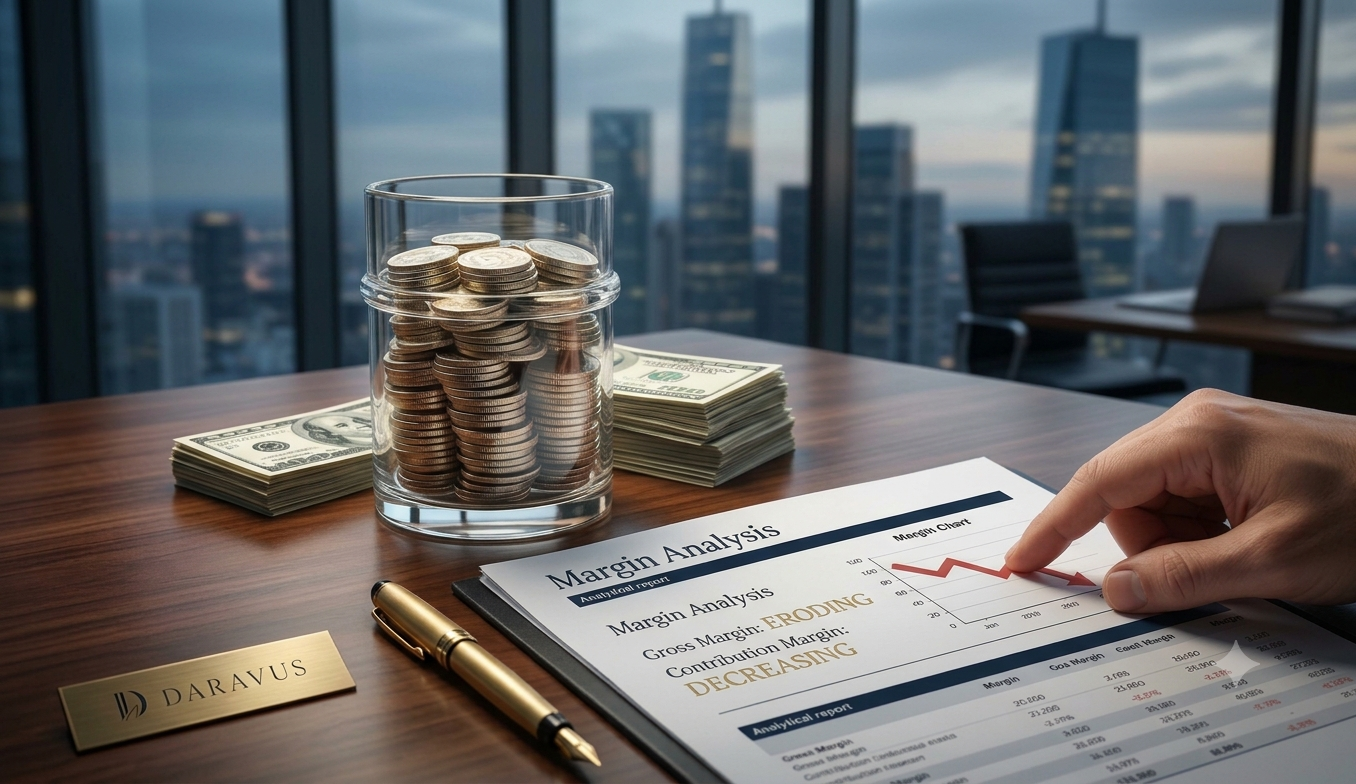
Una empresa puede generar caja positiva mientras destruye margen — creciendo en ingresos, alargando plazos con proveedores, aplazando inversiones o consumiendo capital de trabajo. La caja sube; la calidad de la utilidad baja.
¿Su empresa genera caja porque su modelo de negocio es sano o porque la caja aún no reflejó un problema estructural?
Por qué la caja tarda en decir la verdad
El flujo de caja es sensible a decisiones temporales sin relación con la salud de la operación. Anticipar cobranzas, estirar pagos, reducir inventario o posponer capex mejora la caja en el corto plazo sin mejorar — y a veces empeorando — el margen estructural.
Cuando llega la decisión de capital — una venta, una captación, una adquisición — el comprador o inversionista no mira el saldo del mes. Mira el margen normalizado, la calidad de la utilidad y la conversión de EBITDA en caja a lo largo del tiempo. Ahí aparece la distancia entre caja y margen, y cobra su precio en el valuation.
Cinco señales de alerta
- Los ingresos crecen, pero el margen bruto cae trimestre a trimestre.
- La caja mejora justo después de alargar plazos con proveedores.
- Los descuentos y condiciones comerciales aumentan para sostener volumen.
- El capital de trabajo consume cada peso adicional de ingreso.
- El EBITDA sube, pero poco se convierte en caja libre.
Dos cajas, dos valores
Dos empresas con la misma caja positiva pueden valer muy distinto. La distancia no está en el saldo — está en el margen.
Empresa A
Caja fuerte, margen frágil
- Caja positiva sostenida por plazos y capital de trabajo
- Margen bruto en caída, diluido por descuentos
- Baja conversión de EBITDA en caja libre
- Valuation frágil bajo diligencia
Empresa B
Margen sólido, valor real
- Caja positiva generada por la operación
- Margen estable y defendible por línea
- Alta conversión de EBITDA en caja libre
- Narrativa que resiste al comprador o inversionista
Dónde mirar primero
Seis lecturas, en orden, para separar caja de calidad de utilidad.
1
Margen Bruto
Ingresos menos costos directos. El primer lugar donde aparece la erosión.
2
Margen de Contribución
Cuánto aporta cada producto o cliente tras costos variables.
3
EBITDA
Resultado operativo antes de intereses, impuestos y depreciación.
4
Conversión EBITDA → Caja
Cuánto del EBITDA realmente se vuelve caja en el período.
5
Capital de Trabajo
Cuánto consume la operación para sostener el crecimiento.
6
Flujo de Caja Libre
La caja que queda tras mantener y crecer el negocio.
Qué hacer con esta lectura
El objetivo no es desconfiar de la caja, sino entender qué la sostiene. Cuando el margen y la conversión en caja cuentan la misma historia, la caja positiva es señal de un modelo sano. Cuando cuentan historias distintas, hay un problema estructural financiado por el tiempo — y el tiempo, en decisiones de capital, es caro.
Antes de vender, captar, comprar o expandir, conviene reconstruir el margen real por línea y medir cuánto del resultado efectivamente se vuelve caja. Es la diferencia entre decidir con un número que tranquiliza y decidir con un número que sostiene la elección.
Referencias
Transforme la información financiera en decisiones estratégicas.
En Daravus ayudamos a CEOs, consejos y empresas en crecimiento a identificar las señales financieras que anteceden la pérdida de valor — y las oportunidades de crear riqueza.