M&A
As perguntas que todo fundador deveria responder antes de vender
Antes de abrir um processo de venda, há perguntas que definem o preço — e o poder de barganha.
Por Thiago Lucena · 02 mar 2026 · 7 min de leitura
Muitos empresários acreditam que vender uma empresa começa quando aparece um comprador. Na prática, começa anos antes.
O valuation reflete risco percebido
O valuation não é determinado apenas pelo faturamento ou EBITDA. Ele reflete a percepção de risco do investidor: quanto menor o risco percebido, maior tende a ser o múltiplo pago.
É exatamente por isso que empresas semelhantes, no mesmo setor e com o mesmo faturamento, podem receber ofertas completamente diferentes.
Os maiores múltiplos normalmente pertencem às empresas que estavam prontas para vender mesmo sem querer vender.
As perguntas que definem o preço
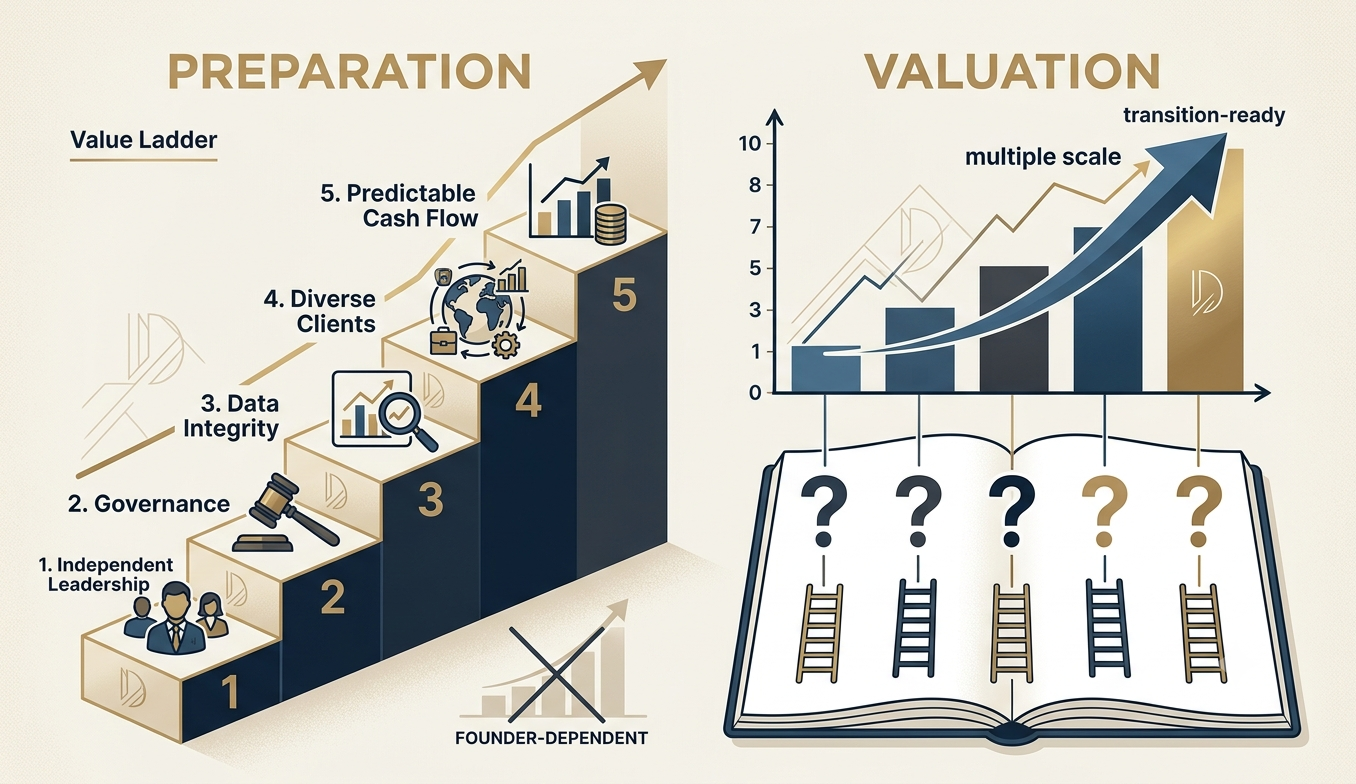
Antes de abrir um processo, um fundador deveria conseguir responder com clareza a cinco perguntas. Cada uma delas move a percepção de risco — e, com ela, o valuation e o poder de negociação.
Cinco perguntas antes de vender
- Sua empresa cresce sem depender exclusivamente de você?
- Os números contam a mesma história em DRE, balanço e fluxo de caixa?
- Sua geração de caixa é sustentável, sem efeitos temporários?
- Existe concentração de clientes na receita?
- Existe governança: conselho, KPIs, controles e compliance?
Duas empresas, dois múltiplos
O comprador paga menos pelo risco que enxerga. A diferença entre uma empresa e outra raramente está no faturamento — está na dependência e na previsibilidade.
Empresa dependente
Risco alto, múltiplo baixo
- Operação depende do fundador para decidir
- Números divergem entre relatórios
- Caixa inflado por efeitos temporários
- Receita concentrada em poucos clientes
Empresa pronta
Risco baixo, múltiplo alto
- Lideranças e processos sustentam o resultado
- Uma única versão da verdade
- Geração de caixa recorrente e previsível
- Base de clientes diversificada
Checklist antes de iniciar um M&A
O que costuma separar quem negocia bem de quem aceita o primeiro desconto.
1
Governança estruturada
Conselho, alçadas e controles internos definidos.
2
Indicadores consistentes
KPIs que batem entre sistemas e apresentações.
3
Caixa previsível
Geração recorrente, sem surpresas de curto prazo.
4
Receita diversificada
Baixa dependência de poucos clientes.
5
Lideranças independentes
A operação não para sem o fundador.
6
Due diligence interna
Riscos mapeados antes que o comprador os encontre.
Conclusão
O erro mais comum é esperar a intenção de venda para organizar a empresa. Quem prepara a empresa para crescer normalmente também a prepara para ser vendida.
E quem prepara cedo negocia melhor: chega à mesa com números que sustentam a narrativa e com poucos flancos abertos para o desconto.
Referências
Prepare a empresa antes de precisar vender.
Na Daravus ajudamos fundadores a preparar suas empresas para captação, sucessão e M&A, maximizando valor antes da negociação.