M&A
Preguntas que todo fundador debería responder antes de vender
Antes de abrir un proceso de venta, hay preguntas que definen el precio y el poder de negociación.
Por Thiago Lucena · 02 mar 2026 · 7 min de lectura
Muchos empresarios creen que vender una empresa empieza cuando aparece un comprador. En la práctica, empieza años antes.
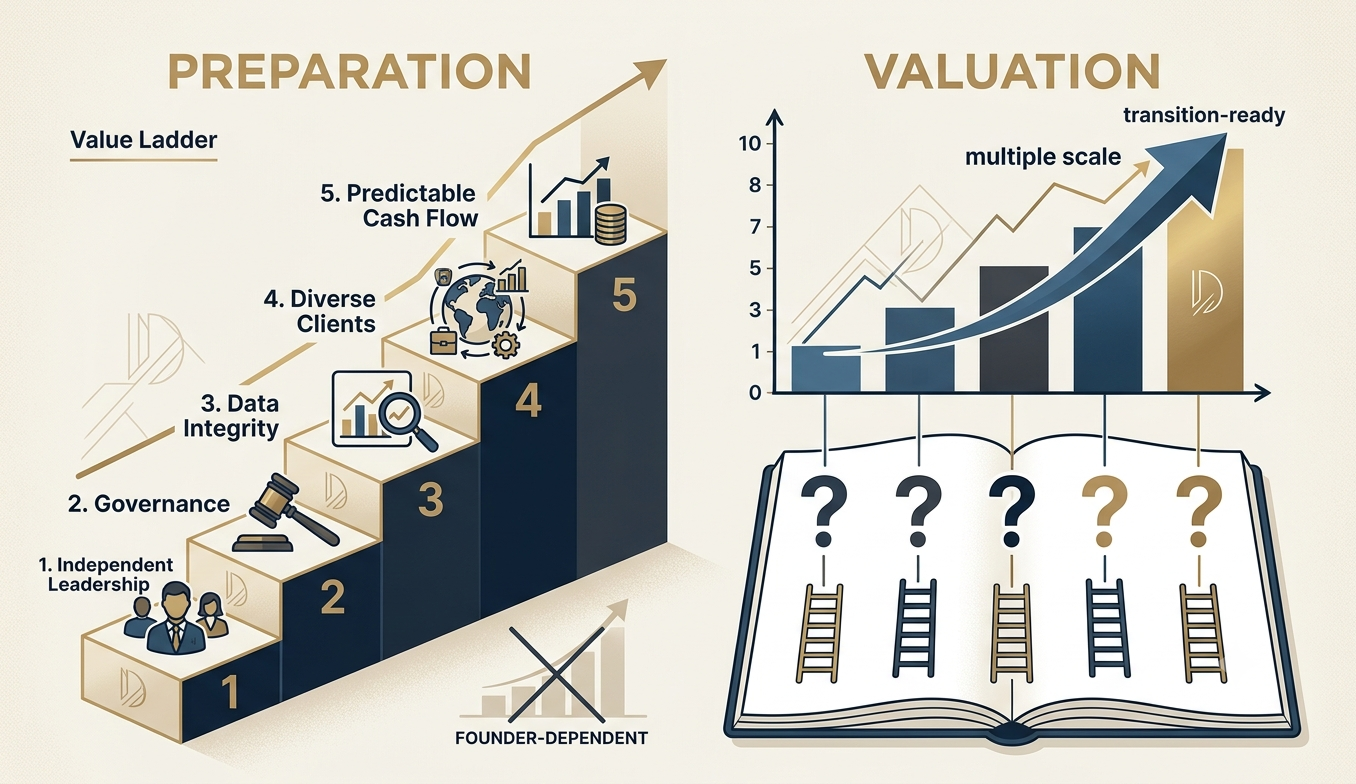
El valuation refleja el riesgo percibido
El valuation no se define solo por la facturación o el EBITDA. Refleja la percepción de riesgo del inversionista: cuanto menor el riesgo percibido, mayor tiende a ser el múltiplo pagado.
Por eso empresas similares, del mismo sector y con la misma facturación, pueden recibir ofertas completamente distintas.
Los múltiplos más altos suelen pertenecer a las empresas que estaban listas para vender aun sin querer vender.
Las preguntas que definen el precio
Antes de abrir un proceso, un fundador debería poder responder con claridad cinco preguntas. Cada una mueve la percepción de riesgo — y con ella, el valuation y el poder de negociación.
Cinco preguntas antes de vender
- ¿Su empresa crece sin depender exclusivamente de usted?
- ¿Los números cuentan la misma historia en estado de resultados, balance y flujo de caja?
- ¿Su generación de caja es sostenible, sin efectos temporales?
- ¿Existe concentración de clientes en los ingresos?
- ¿Existe gobierno: consejo, KPIs, controles y compliance?
Dos empresas, dos múltiplos
El comprador paga menos por el riesgo que ve. La diferencia entre una empresa y otra rara vez está en la facturación — está en la dependencia y la previsibilidad.
Empresa dependiente
Riesgo alto, múltiplo bajo
- La operación depende del fundador para decidir
- Los números divergen entre reportes
- Caja inflada por efectos temporales
- Ingresos concentrados en pocos clientes
Empresa lista
Riesgo bajo, múltiplo alto
- Líderes y procesos sostienen el resultado
- Una única versión de la verdad
- Generación de caja recurrente y previsible
- Base de clientes diversificada
Checklist antes de iniciar un M&A
Lo que suele separar a quien negocia bien de quien acepta el primer descuento.
1
Gobierno estructurado
Consejo, niveles de aprobación y controles internos definidos.
2
Indicadores consistentes
KPIs que cuadran entre sistemas y presentaciones.
3
Caja previsible
Generación recurrente, sin sorpresas de corto plazo.
4
Ingresos diversificados
Baja dependencia de pocos clientes.
5
Liderazgos independientes
La operación no se detiene sin el fundador.
6
Due diligence interna
Riesgos mapeados antes de que el comprador los encuentre.
Conclusión
El error más común es esperar la intención de venta para organizar la empresa. Quien prepara la empresa para crecer normalmente también la prepara para ser vendida.
Y quien prepara temprano negocia mejor: llega a la mesa con números que sostienen la narrativa y con pocos flancos abiertos para el descuento.
Referencias
Prepare la empresa antes de necesitar vender.
En Daravus ayudamos a fundadores a preparar sus empresas para captación, sucesión y M&A, maximizando valor antes de la negociación.